Tras cumbre con De la Espriella, la banca acepta bajar al 8% el interés de vivienda para damnificados del terremoto
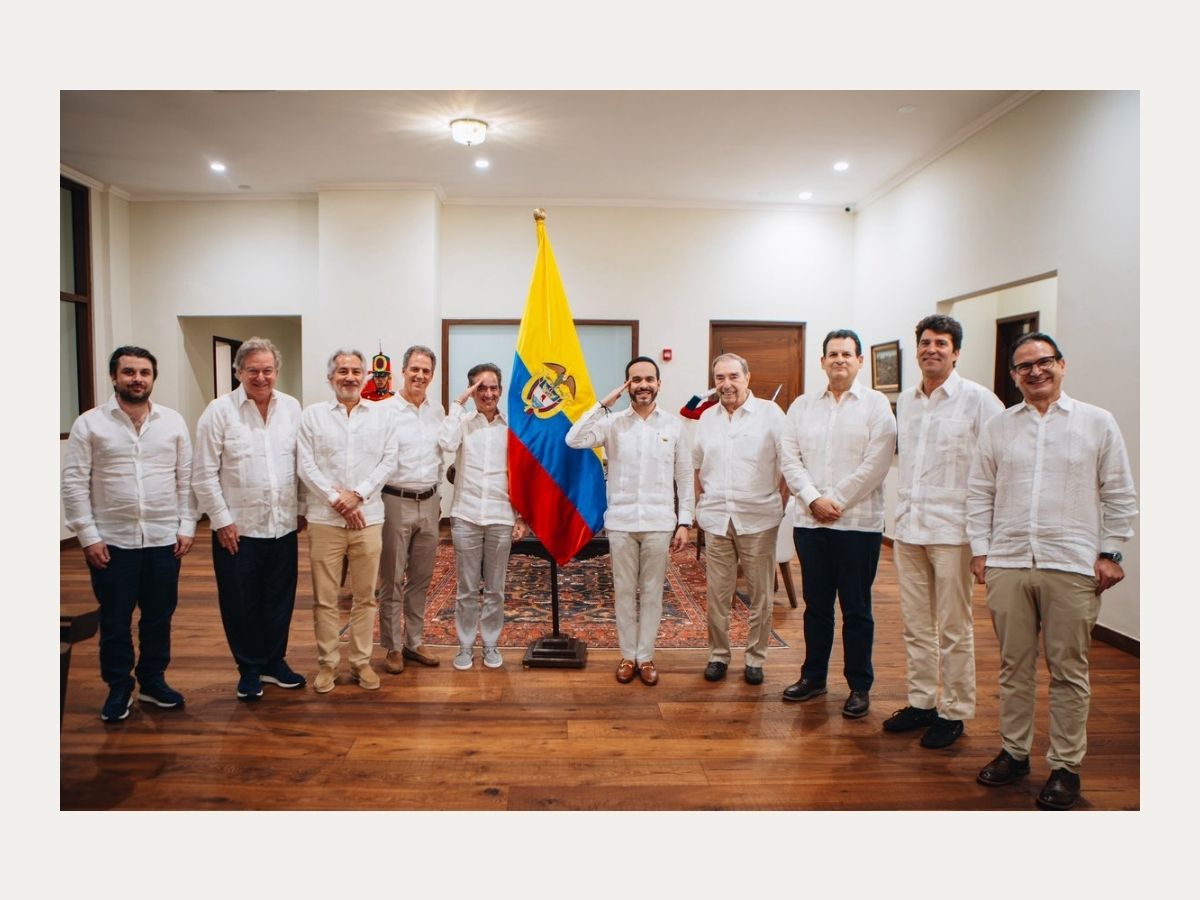
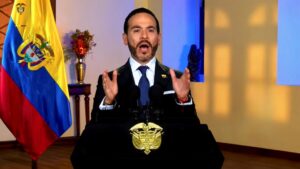
Por Juan Valencia_Redacción Política / Una reunión exprés en Barranquilla fue suficiente para que la gran banca colombiana aceptara bajar al 8% efectivo anual la tasa de los créditos de vivienda para los damnificados del terremoto del 10 de agosto. Más que un simple acto de solidaridad, la medida responde a la presión directa del presidente Abelardo De la Espriella y revela la estrategia del sector financiero para blindar su cartera, evitar una ola de impagos y asegurar su lugar como el motor de la reconstrucción en medio de la crisis.
El acuerdo en Barranquilla
Bastaron unas pocas horas de negociación en la nueva sede de la Presidencia de la República para que el mandatario lograra alinear a los grandes grupos financieros del país. En la mesa estuvieron los pesos pesados de la economía: Luis Carlos Sarmiento (Grupo Aval), Jaime y Gabriel Gilinski (GNB Sudameris), Miguel Cortés (Grupo Bolívar-Davivienda) y Juan Carlos Mora (Bancolombia), entre otros.
La solicitud del jefe de Estado fue clara y directa: reducir al 8% efectivo anual la tasa de los créditos de vivienda destinados a los damnificados durante toda la vida del crédito. Y, según confirmó el propio De la Espriella, “accedieron”.
El golpe a las tasas de mercado
La diferencia con las condiciones anteriores es abismal. Mientras el promedio del crédito hipotecario en agosto se ubicaba en un 14,79% efectivo anual (con el Fondo Nacional del Ahorro como la opción más baja del mercado tradicional, en 11,71%), la nueva financiación para las zonas devastadas se fijará en un 8%.
Rodrigo Hernández, exgerente de la Empresa de Vivienda de Antioquia, califica la medida como un “hito de choque en materia de política monetaria crediticia”. Al reducir 600 puntos básicos, los bancos estarían otorgando financiación a una tasa real cercana a cero, o incluso negativa, dependiendo de la evolución de la inflación.
Solidaridad o estrategia de supervivencia financiera
Más allá del discurso de apoyo solidario que destacó el presidente, la banca tiene motivos de peso para aceptar esta reducción. La banca quiere, ante todo, evitar una ola masiva de cartera vencida.
En regiones donde el tejido productivo, el empleo y los activos han sido destruidos, la capacidad de pago de las familias se desploma. Ofrecer una tasa del 8% no es solo un acto de responsabilidad social; es una maniobra de blindaje financiero. Al asegurar una tasa baja y fija a largo plazo, las entidades garantizan un flujo de caja estable, minimizan el riesgo de impago y se posicionan como los canales exclusivos por donde fluirán los recursos del “Plan Milagro de Reconstrucción” del gobierno, a menudo con garantías o subsidios estatales implícitos que protegen la operación.
El impacto real en el bolsillo de las familias
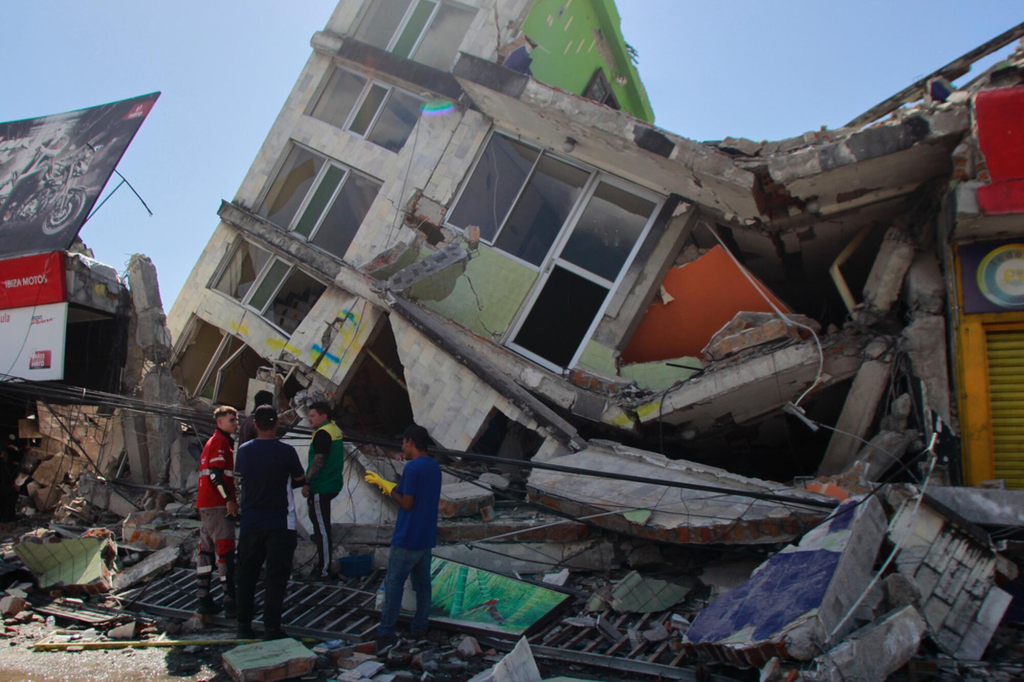
Para una familia que lo perdió todo, esta diferencia no es un dato macroeconómico, es la línea entre recuperar su techo o caer en el impago.
En números concretos: para financiar el tope de una Vivienda de Interés Social (VIS) de 183,8 millones de pesos a 20 años, una cuota mensual con Davivienda pasaba de aproximadamente 2,21 millones de pesos (a una tasa del 14,44% E.A.) a tan solo 1,47 millones con la nueva tasa del 8% E.A. Esto representa un ahorro mensual de 739.752 pesos, una reducción superior al 33%, coincidiendo con los cálculos de los expertos.
Bancolombia marca el ritmo
El primero en mover ficha fue Bancolombia, que desde el 20 de agosto activó un paquete superior a 5 billones de pesos. La entidad ofrecerá esta tasa del 8% para viviendas VIS, VIP y No VIS (nuevas, usadas, urbanas o rurales), así como líneas de leasing habitacional y remodelación. La medida, que estiman beneficiará a unas 7.000 familias, aplica en Chocó, Risaralda, Caldas, Quindío, Valle del Cauca, Suroeste antioqueño, Cauca y Tolima.
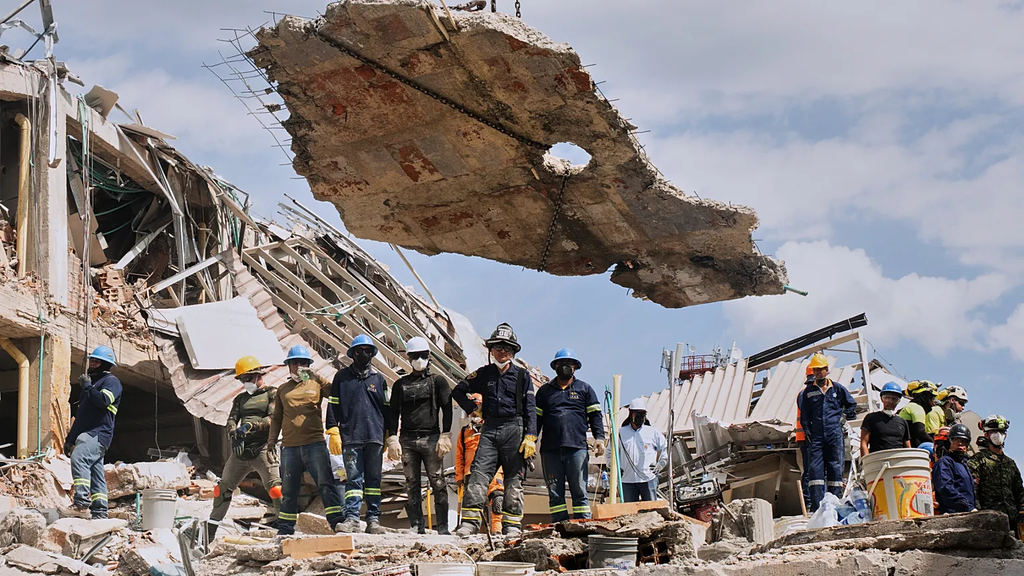
La magnitud de la tragedia exige más que créditos baratos. Según el reporte más reciente de la UNGRD, el terremoto dejó 378 centros de salud, 3.726 instituciones educativas, 430 vías, 70 puentes vehiculares y 15 peatonales afectados.
Camacol ha advertido que la reconstrucción no puede limitarse a la vivienda de interés social. Se requiere un régimen especial que permita a todos los damnificados, independientemente de su nivel socioeconómico, recuperar su patrimonio. Al bajar las tasas, la banca no solo responde a una presión política; está asegurando su lugar como el motor financiero de la recuperación, apostando a que la estabilidad social de las regiones es, en última instancia, la mejor garantía para sus negocios.