Revolut recibe la licencia de la Superfinanciera y se convierte en el banco 31 de Colombia
La expectativa por el aterrizaje de Revolut en Colombia es un hecho: la lista de espera ya supera los 200.000 usuarios. Este grupo de pioneros tendrá prioridad para explorar y utilizar los productos y servicios de la plataforma desde su lanzamiento.
Por Redacción Finanzas / Revolut dio el paso regulatorio que le faltaba para comenzar a operar como banco en Colombia. La fintech británica recibió de la Superintendencia Financiera de Colombia (SFC) la licencia de funcionamiento, autorización definitiva con la que podrá desplegar su oferta bancaria en el país. La compañía, que ya supera los 80 millones de clientes a escala global, tiene cerca de 200.000 colombianos inscritos en su lista de espera y prevé invertir alrededor de 400.000 millones de pesos en su operación local.
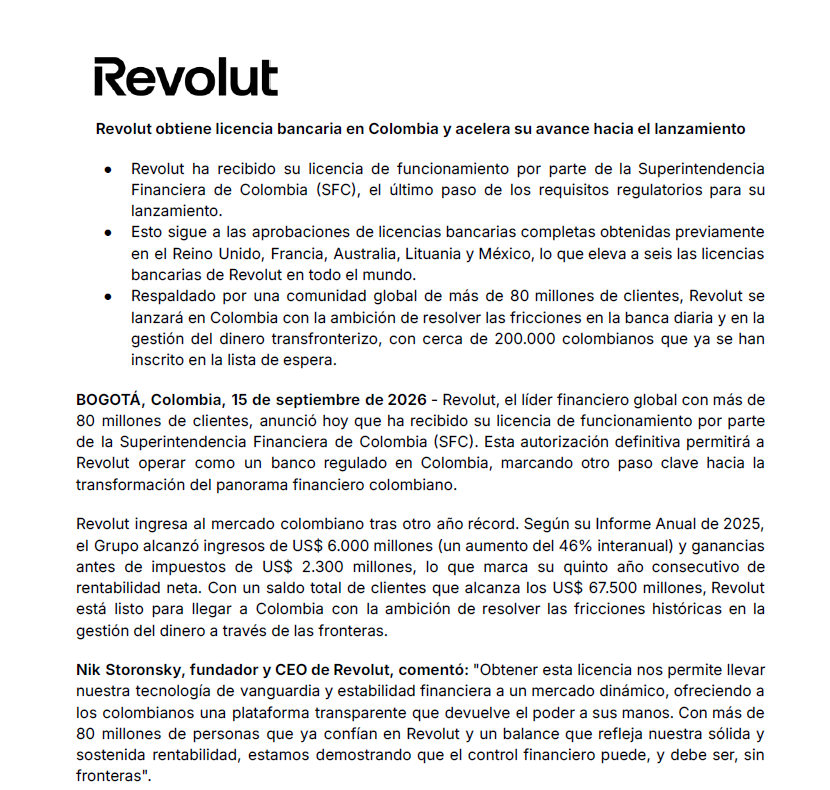
Este anuncio llega casi un año después de que la SFC le otorgara a Revolut, en octubre de 2025, la autorización de constitución bancaria —el primer de los dos hitos regulatorios que exige el país para operar como banco pleno—, con la que la compañía comenzó a construir su infraestructura local bajo la razón social Revolut Bank Colombia S.A. Con la licencia de funcionamiento ya en mano, la fintech fundada en 2015 por Nikolay Storonsky y Vlad Yatsenko puede ahora ofrecer de forma oficial su portafolio completo: cuentas de ahorro, tarjetas de crédito y débito, transferencias internacionales gratuitas entre usuarios de su ecosistema, y productos de crédito para personas y profesionales independientes.
Un mercado de más de 30 jugadores, y una apuesta por las remesas
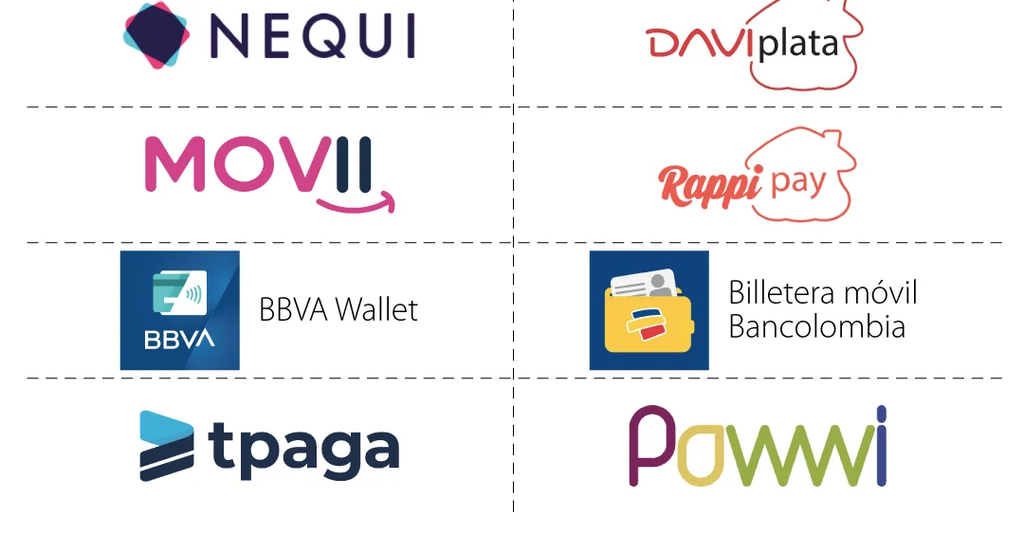
La llegada de Revolut pone en el radar colombiano a uno de los mayores exponentes de la banca digital europea, en un mercado donde ya compiten más de 30 entidades: desde bancos tradicionales de gran tamaño como Bancolombia, Davivienda y Banco de Bogotá, hasta jugadores nativos digitales como Nu Colombia, RappiPay y Lulo Bank —este último, el banco digital del Grupo Gilinski, el mismo conglomerado que semanas atrás protagonizó la operación de control accionario sobre GeoPark en Venezuela—.
Una de las apuestas centrales de Revolut en el país será Revolut Pay, su red global de pagos entre usuarios, que promete transferencias instantáneas y gratuitas dentro de su ecosistema. El producto apunta directamente a un mercado sensible para millones de hogares colombianos: el de las remesas, que según el Banco de la República superan los 10.000 millones de dólares anuales en el país, con costos de envío y recepción que continúan siendo altos para buena parte de los usuarios.
El gran interrogante: ¿bajarán las tasas los bancos tradicionales?
La llegada de un jugador de este tamaño abre una pregunta que trasciende lo puramente competitivo: ¿traerá Revolut ventajas reales para los colombianos, y qué tipo de presión le pondrá a la banca tradicional? El interrogante cobra una relevancia particular en el contexto actual, luego de que el presidente Abelardo De la Espriella reiterara en las últimas semanas su llamado al sistema financiero para que reduzca sus tasas de interés “de manera generalizada en el país”, en el marco de la reconstrucción tras el terremoto del 10 de agosto. Bancolombia, Banco de Occidente y Banco Agrario ya respondieron a ese llamado con reducciones puntuales para las zonas afectadas por el sismo, pero el mandatario ha insistido en que esa baja debe extenderse a todo el sistema, no solo a las líneas de crédito de emergencia.
La teoría económica detrás de la llegada de más competidores digitales —Nu, RappiPay, Lulo Bank y ahora Revolut— sostiene que una mayor oferta debería, con el tiempo, presionar a la baja las tasas y comisiones que cobra la banca tradicional. Sin embargo, esa presión no es automática ni inmediata: depende de cuán agresiva sea la estrategia comercial de cada nuevo jugador, de si logra escalar una base de clientes lo suficientemente grande como para forzar una respuesta competitiva real, y de si los bancos establecidos deciden competir en precio o, en cambio, diferenciarse por otras vías (servicio, red de sucursales, banca corporativa).
La entrada de Revolut es, en ese sentido, una pieza más del rompecabezas competitivo que el propio Gobierno viene señalando como necesario, pero está por verse si su llegada se traduce en menores tasas para el ciudadano de a pie o si, como ha ocurrido en otros mercados donde ya opera, termina compitiendo principalmente por el segmento de clientes más digitalizado y de mayores ingresos.